
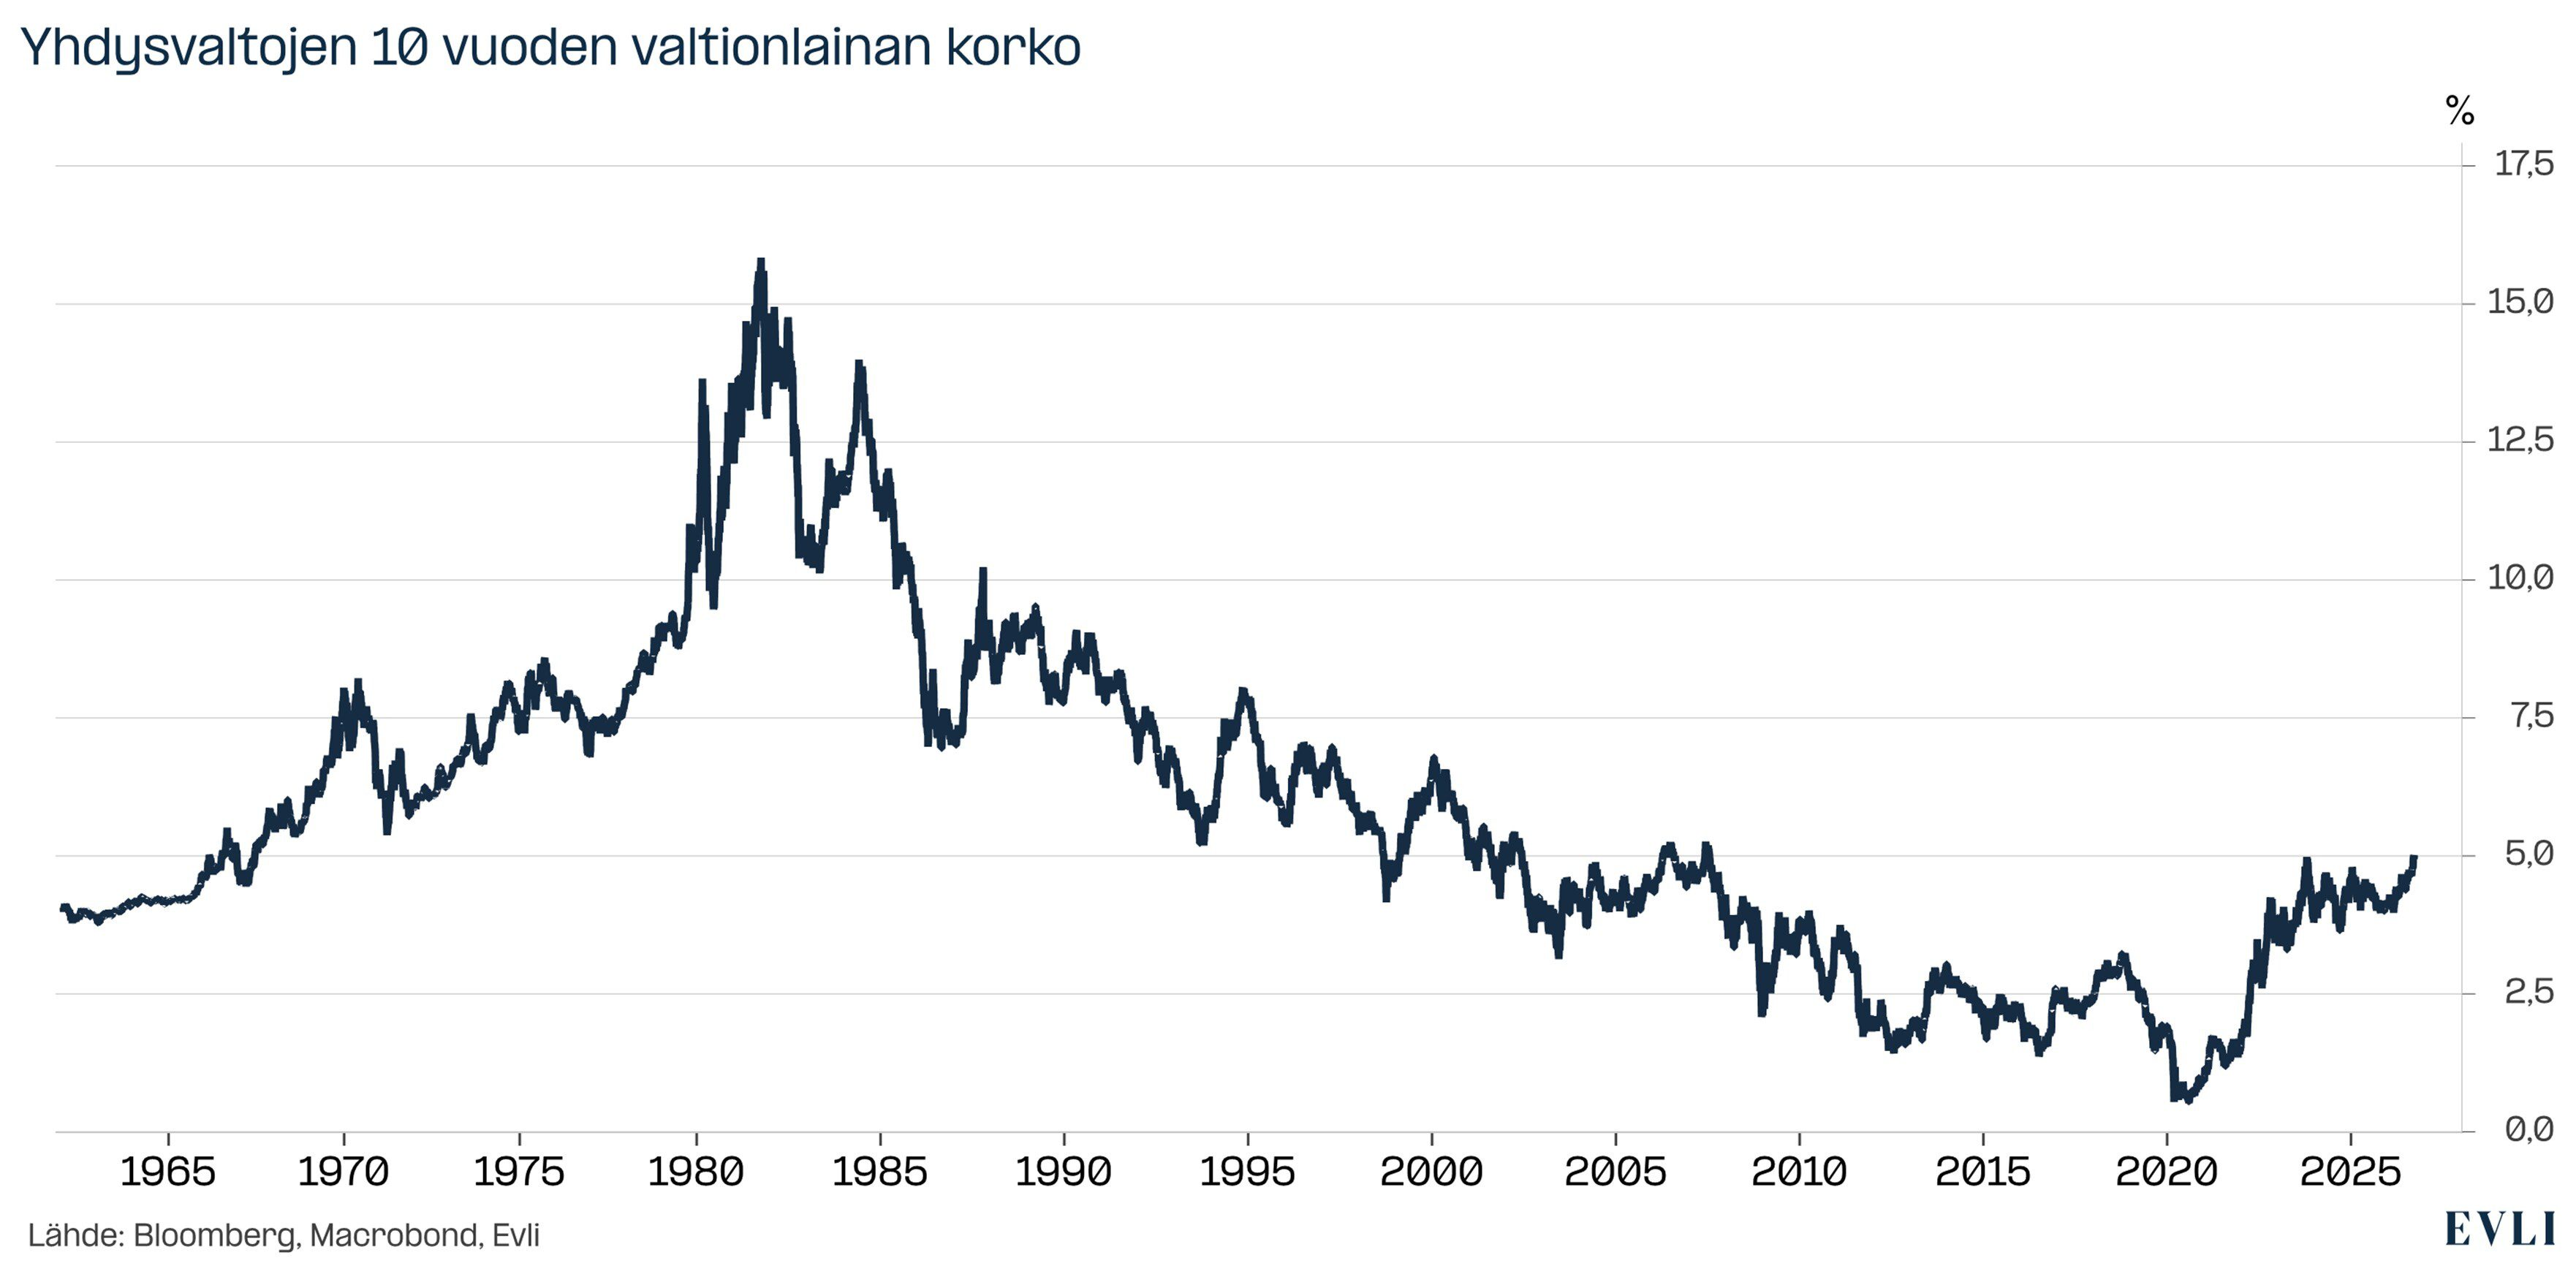
Mediassa uutisoidaan, että Yhdysvalloissa, Japanissa ja useissa Euroopan maissa kymmenen vuoden valtionlainojen korot ovat nyt korkeimmillaan sitten vuoden 2007 finanssikriisin. Tosin Yhdysvalloissa korot ovat käyneet lähellä näitä tasoja myös vuosina 2023, 2024 ja 2025. Kysymys on siis pikemminkin siitä, jatkuuko korkojen nousu tällä kertaa?
Nykyinen korkotaso ei ole historiallisesti korkea. Yhdysvalloissa ja monessa Euroopan maassa vallitsi yleisesti korkeampi korkotaso 1970-luvulta aina vuoden 2007 finanssikriisiin saakka. Historiallinen poikkeus on siis pikemminkin finanssikriisin jälkeinen erityisen matala korkotaso, joka päättyi koronan jälkeen.
Olemme siis palanneet perinteisille korkotasoille. Talouskasvun, inflaation, velkaantumisen ja tekoälyhuuman huomioiden on hyvin mahdollista, että korot jatkavat nousuaan.
Moni pelkää korkojen nousun uhkaavan osakemarkkinoiden nousua. Tosiasiallisesti korot ja osakkeet nousevat yleensä yhdessä, koska molempien nousun taustalla on talouden nousukausi. Korkojen nousu on osakkeille myrkkyä silloin, kun korot nousevat muista syistä, esimerkiksi inflaation karattua käsistä.
Osakemarkkinoiden nousu perustuu tällä hetkellä ennen kaikkea sekä tekoälyinfrastruktuurin rakentamiseen että odotuksiin tekoälyn tulevista hyödyistä. Tekoälyn tuoma tuloskasvu on todellista ja perustuu ennen kaikkea infrastruktuurin pystyttämiseen. Korkojen nousu tuskin pysäyttää massiivisia investointeja eikä siten uhkaa niistä kumpuavaa tuloskasvua.
Tilanne ei kuitenkaan ole ongelmaton, sillä korkojen nousun taustalla on muitakin syitä kuin talouskasvu. Korkojen nousu johtuu myös Iranin sodan ruokkimasta inflaatiosta sekä mahdollisesti valtioiden velkaantumisesta ja teknologiayhtiöiden lainanotosta.
Kuvio 1: Historiallisesti katsoen nykyinen korkotaso ei ole erityisen korkea.
Talous on jatkanut kasvuaan shokeista huolimatta
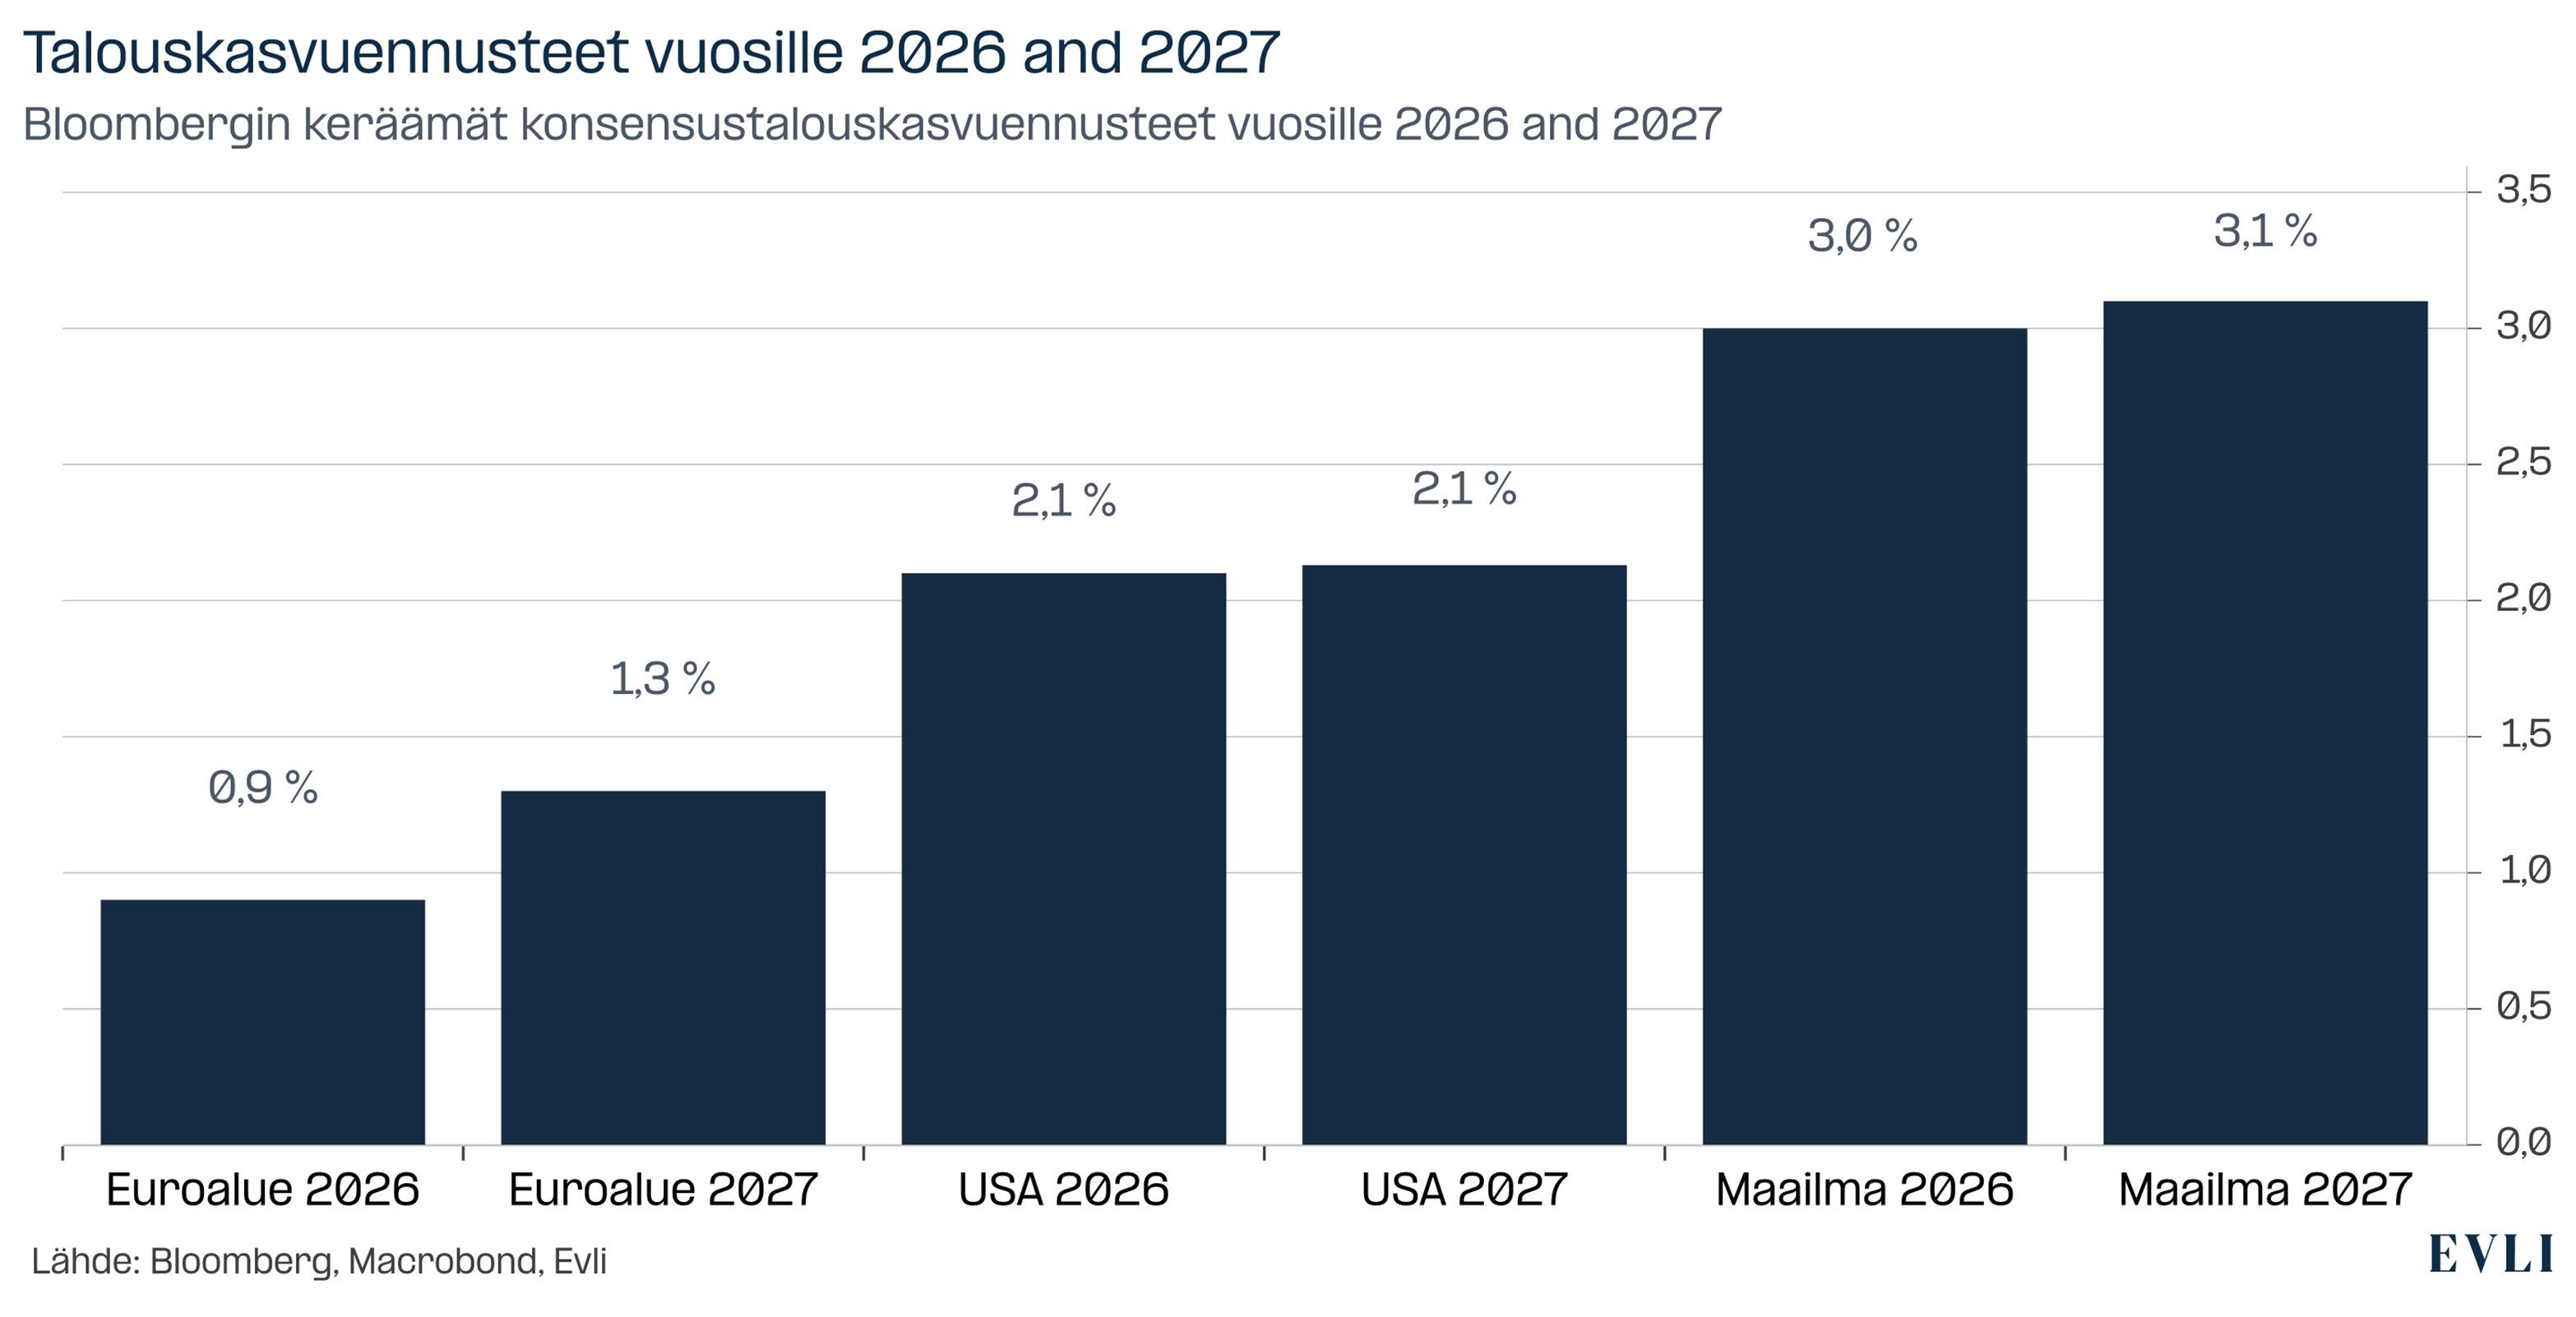
Yksi keskeinen syy korkojen nousuun on talouskasvu. Bloombergin mukaan ekonomistit odottavat Yhdysvaltojen talouden kasvavan sekä tänä että ensi vuonna 2,1 prosenttia, kun taas euroalueen odotetaan kasvavan tänä vuonna 0,9 prosenttia ja ensi vuonna 1,3 prosenttia.
Yhdysvaltojen talouskasvusta suurin osa tulee yksityisestä kulutuksesta, jonka ennustetaan kasvavan kaksi prosenttia tänä vuonna. On siten omituista, että talouskasvun väitetään olevan vain tekoälyn varassa. Tekoäly kyllä vauhdittaa talouskasvua investointien kautta. Yhdysvalloissa investointien ennustetaan kasvavan tänä ja ensi vuonna noin neljä prosenttia. Jos kulutus kasvaa samaa vauhtia ja investoinnit kiihtyvät, mikä on hyvin mahdollista, korot voivat jatkaa nousuaan.
Kuvio 2: Talouden ennakoidaan jatkavan kasvuaan Yhdysvalloissa, Euroopassa ja muualla maailmassa.
Iranin sota ruokkii inflaatiota ja nostaa korkoja
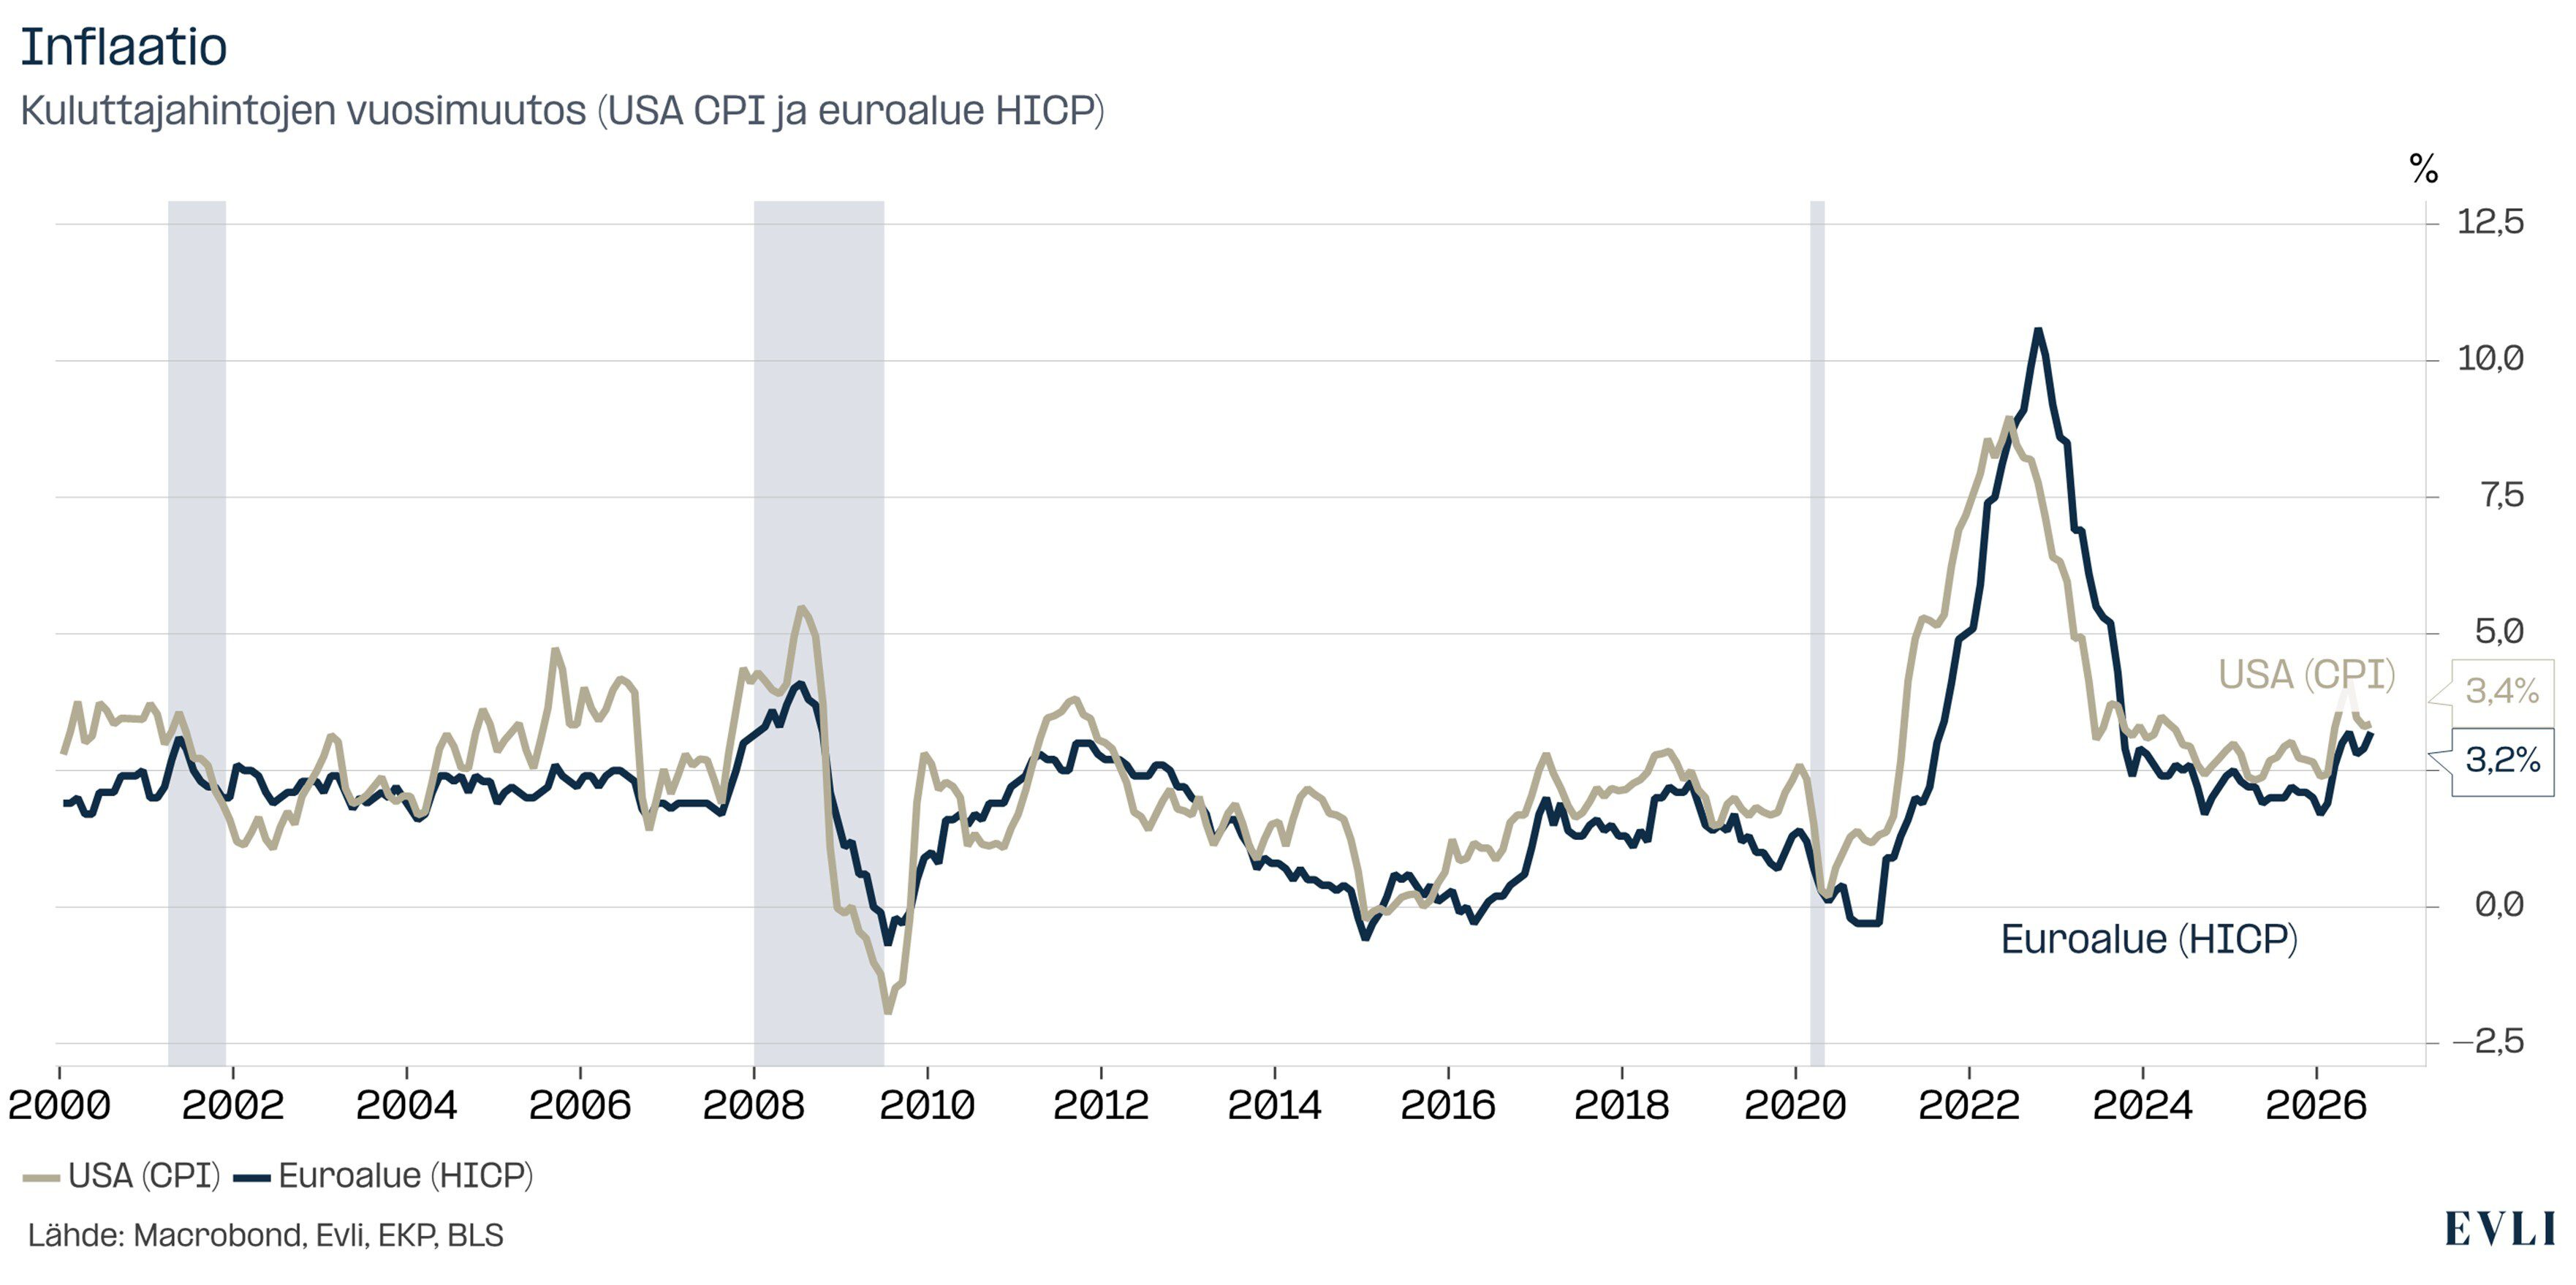
Iranin sodan pitkittyminen nostaa energian hintaa ja siten inflaatiota. Inflaation kiihtyminen nostaa tietenkin myös korkoja. Öljyanalyytikot varoittivat varastopuskurien hupenevan kriittiselle tasolle jo heinä-elokuussa. Varastot ovat kuitenkin riittäneet, eikä öljyn hinta ole noussut pelätyllä tavalla.
Varastojen riittävyys saattaa olla osittain Kiinan ansiota. Kiinan odotettua suuremmat varastot ja kyky vähentää omaa öljynkulutustaan ovat toimineet globaalina varaventtiilinä samaan aikaan, kun öljyä on tuotettu enemmän Arabian niemimaan ulkopuolella.
Kiinan kyky toimia jatkossakin globaalin talouden varaventtiilinä on hyvin tärkeää, kun mietitään, kuinka kauan Hormuzin salmi voi pysyä kiinni ennen kuin öljyn hinta nousee merkittävästi. Asiaa on vaikea arvioida, sillä Hormuzin salmen läpi kyetään ilmeisesti kuljettamaan öljyä, vaikka entisiin lukemiin ei päästä. Toinen tärkeä tekijä on Iranin kyky kestää Yhdysvaltojen merisaartoa. Konfliktin jatkuminen muodostaakin merkittävän korkoriskin.
Kuvio 3: Iranin sodan takia inflaatio on kohonnut, mutta nousu on toistaiseksi maltillista.
Valtioiden velkavuoret kohoavat
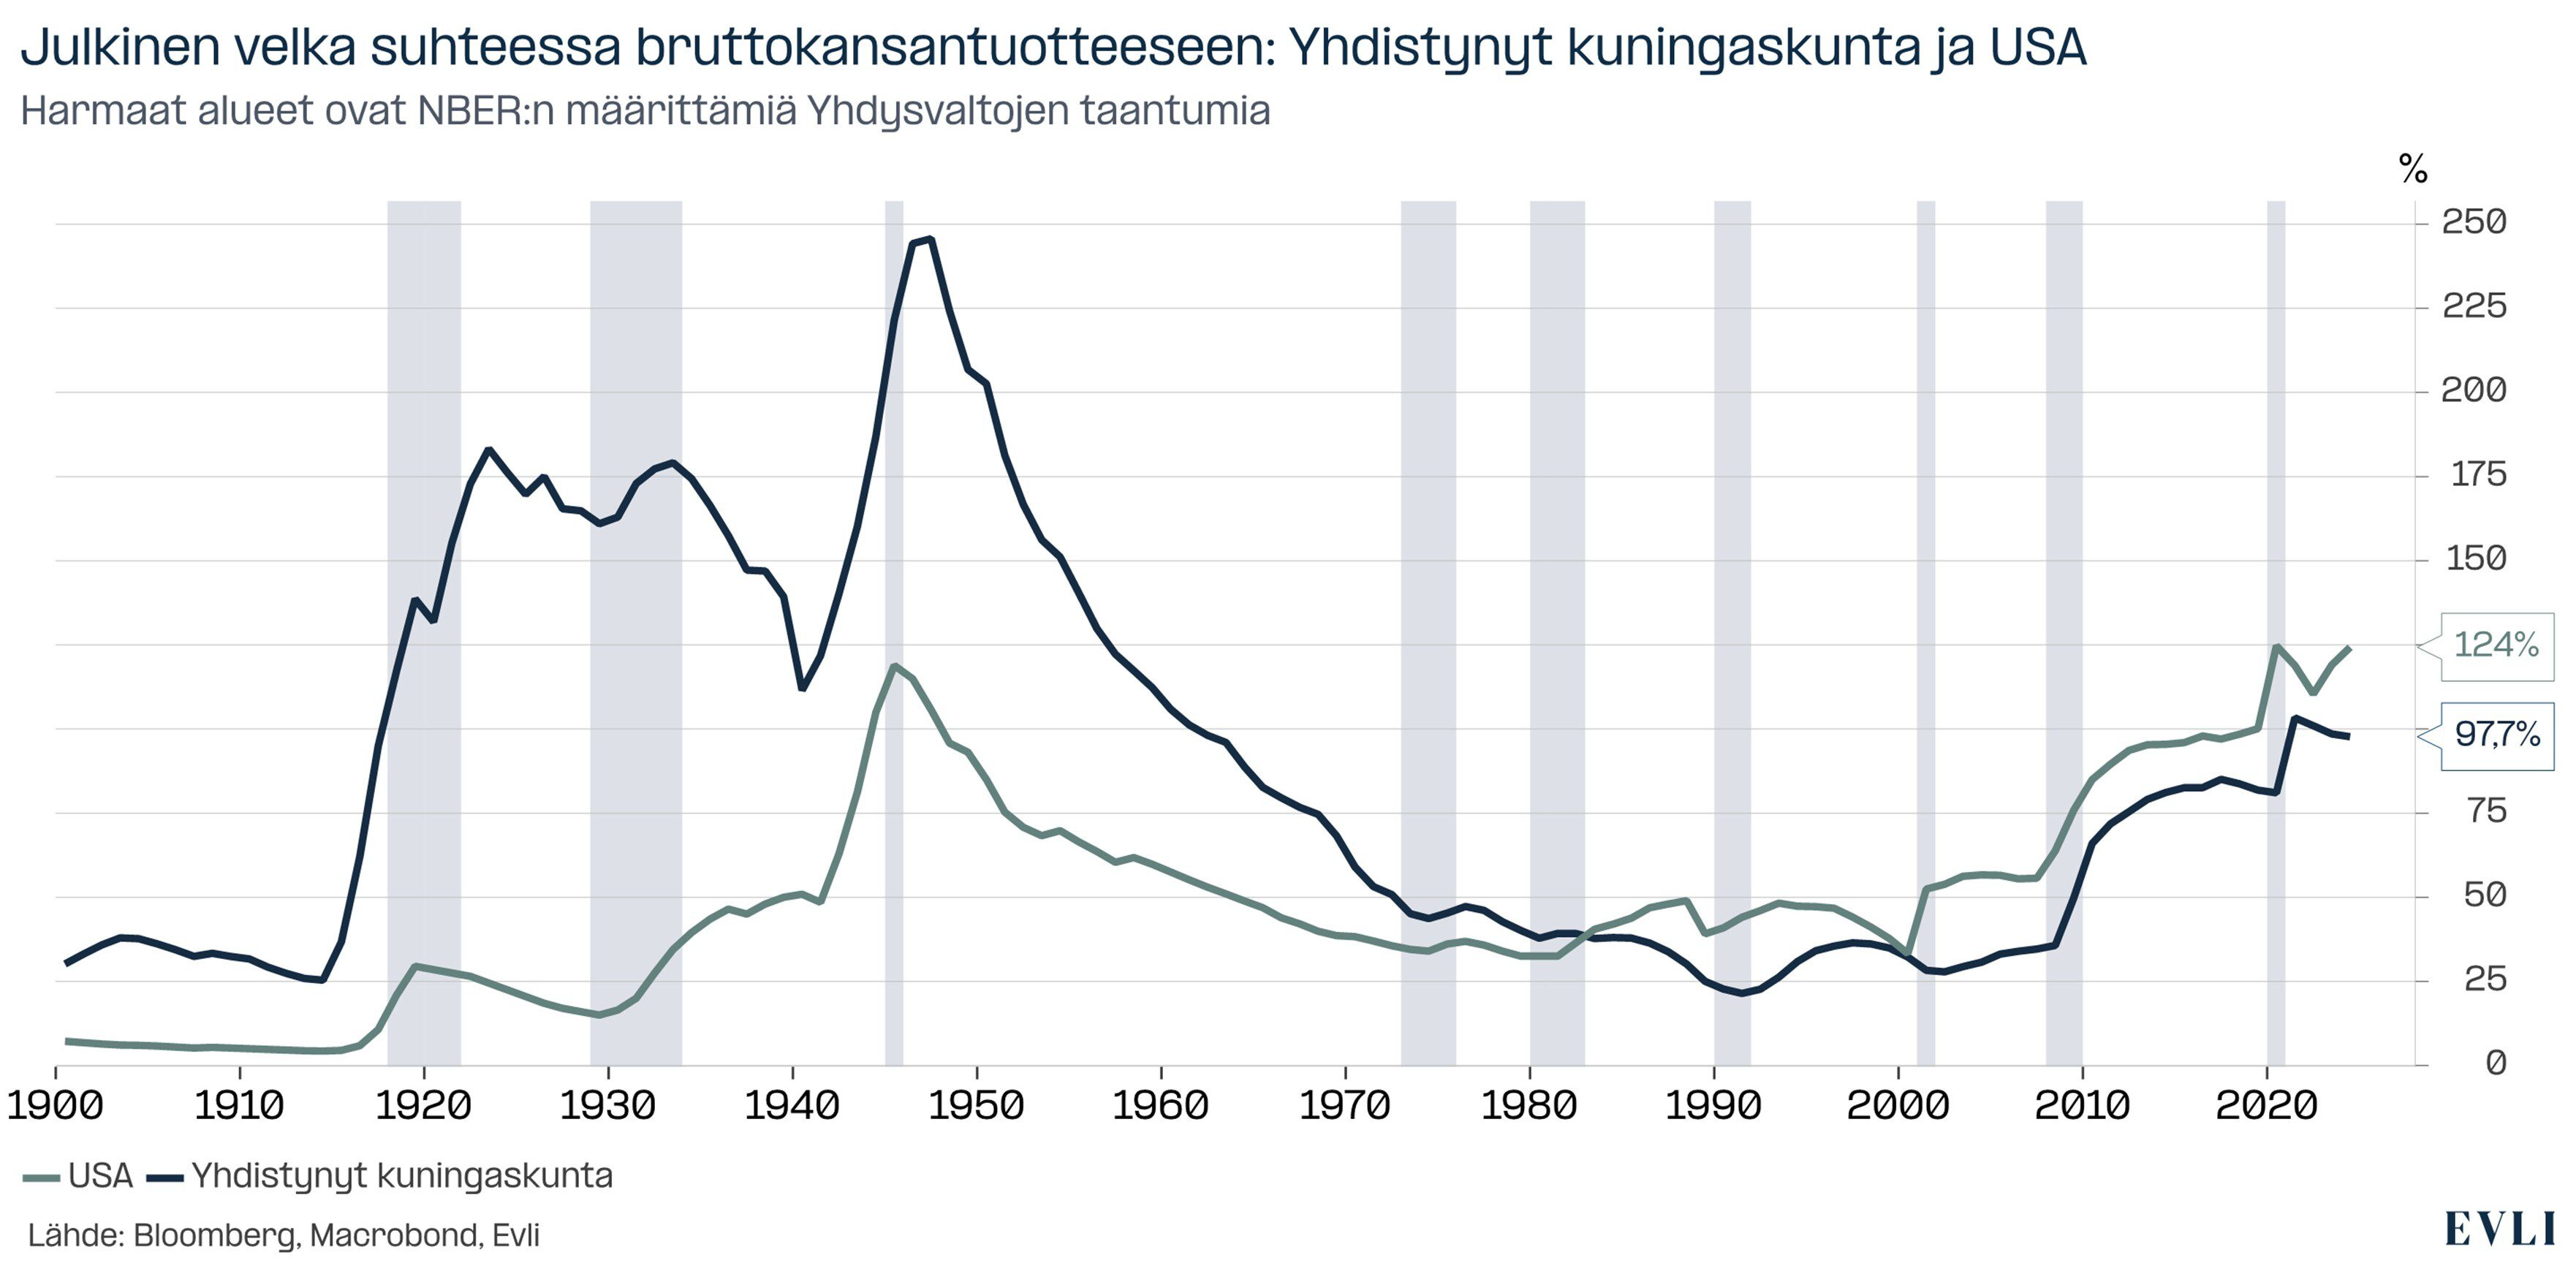
Yhdysvalloissa julkinen velka on tänä vuonna arviolta 126 prosenttia suhteessa bruttokansantuotteeseen, lähellä historiansa korkeinta tasoa. Korkea velkasuhde ei kuitenkaan ole suurten talouksien joukossa poikkeus. Ranskassa julkinen velka on 118 prosenttia, Italiassa 138 prosenttia, Yhdistyneessä kuningaskunnassa104 prosenttia ja Japanissa 204 prosenttia suhteessa bruttokansantuotteeseen. Julkinen velka on myös kasvamaan päin.
Velka kasvaa, koska väestö vanhenee ja elää entistä pidempään. Ikärakenteen muutos johtaa eläke- ja hoivamenojen jyrkkään kasvuun.
Velkaantuvat valtiot kilpailevat velkarahasta, mikä voi nostaa korkotasoa. Markkinat voivat myös edellyttää korkeampaa korkoa, koska valtioiden takaisinmaksukyky on heikentynyt kasvavien menojen ja suuremman velkamäärän takia.
Valtioiden velkaantumisen vaikutusta korkoihin on vaikea arvioida. Menojen kasvu ei ole uusi ilmiö eikä ole tullut markkinoille yllätyksenä, mutta korot pysyivät hyvin matalina koronapandemiaan asti. On mahdollista, että korkotason kannalta tärkeimmät tekijät ovat talouskasvu ja inflaatio ja että velkaantuminen alkaa vaikuttaa vasta, kun velka on karannut liian suureksi.
Tämä herättää kysymyksen siitä, kuinka suuri valtionvelka on liikaa eli millä velkatasolla korot lähtevät ripeään nousuun. Kestävään velkatasoon vaikuttavat varmasti monet asiat, kuten talouskasvun nopeus, talouden koko, poliittiset instituutiot ja geopolitiikka.
Valtiot voivat kantaa yllättävän suuria velkataakkoja. Japanin julkinen velka on noin 200 prosenttia suhteessa bruttokansantuotteeseen. Yhdistyneen kuningaskunnanvelkasuhde nousi heti toisen maailmansodan jälkeen noin 250 prosenttiin. Yhdysvaltojen nykyinen yli 120 prosentin velkasuhde voi siis kasvaa vielä merkittävästi ennen, kun näemme velkakirjamarkkinan protestoivan.
Kuvio 4: Yhdysvaltojen velkataso on korkea, mutta vielä kaukana Yhdistyneen kuningaskunnan saavuttamista huipuista.
Deus ex machina artificiali
Tekoäly edellyttää datakeskuksia, joiden rakentaminen vaatii paljon pääomia. Vielä joitakin vuosia sitten puhuttiin sekulaarisesta stagnaatiosta ja sijoituskohteita etsivistä vellovista säästöistä. Povattiin hidasta talouskasvua ja pysyvästi matalaa korkotasoa. Matalien korkojen seurauksena pääomat siirtyivät huonosti tuottavista velkakirjoista osakkeisiin, kiinteistöihin ja vaihtoehtoisiin sijoituksiin.
Teesin keskeinen ajatus oli, että talouskasvu hidastuu, koska väestö vanhenee ja vähenee samalla, kun teknologiasta saadut tuottavuushyödyt pienentyvät. Suuret keksinnöt oli jo keksitty, ja sosiaalisen median tuomat tuottavuushyödyt kalpenivat sähkön tuomien hyötyjen rinnalla.
Kuinka paljon onkaan muuttunut hetkessä. Tekoälyn myötä pääomasta onkin pulaa, ja matala korkotaso on uuden normaalin sijaan historiallinen anomalia. Tekoälyn tuottavuushyödyt näkyvät vasta tulevaisuudessa, mutta niiden edellyttämät investoinnit kasvattavat taloutta jo nyt.
Tilaa uutiskirje Evli Visio
Haluatko pysyä ajan tasalla markkinoiden liikkeistä, vastuullisen sijoittamisen trendeistä ja syventyä ajankohtaisiin teemoihin?


