Globaali talous on säilynyt odotettua vahvempana, vaikka toimintaympäristöä leimaavat geopoliittinen epävarmuus, tullikiistat, korkea julkinen velka ja energian hintojen nousu.
Yhdysvalloissa vahva työllisyys, kulutus ja tuottavuus tukevat talouskasvua. Kulutuskysyntä painottuu kuitenkin varakkaimpiin kotitalouksiin, samalla kun aiempien verokannustimien vaikutus vähenee ensi vuoden puolella. Yritysinvestoinnit ovat vahvoja, ja niiden kasvu laajenee tekoäly- sekä datakeskusinvestointien ulkopuolelle.
Ostopäällikköindeksit viittaavat kasvun jatkumiseen myös Euroopassa ja Aasiassa, joskin alueelliset erot ovat huomattavia. Iranin konfliktiin liittyvä epävarmuus on nostanut öljyn, kaasun ja sähkön hintoja, mikä heikentää erityisesti Euroopan näkymiä. Palvelusektorin inflaatio on hidastunut odotettua hitaammin, ja palkkojen nousu sekä energian kallistuminen ylläpitävät riskiä siitä, että keskuspankit joutuvat kiristämään rahapolitiikkaa odotettua enemmän. Inflaation odotetaan kuitenkin vähitellen normalisoituvan ensi kesää kohti.
Kokonaiskuva on edelleen talouskasvua tukeva, mutta geopoliittinen kärjistyminen, korkojen nousu ja investointisyklin mahdollinen hidastuminen muodostavat keskeiset riskit.
Osakemarkkinat hengähtivät vahvan nousun jälkeen
Osakemarkkinoiden nousussa nähtiin tauko syyskuussa. Yhdysvallat ja kehittyvät markkinat menestyivät suhteellisesti parhaiten, kun taas Eurooppa kärsi energian kallistumisesta ja korkojen noususta. Kehittyviä markkinoita tukevat maltillisemmat arvostustasot sekä Taiwanin ja Etelä-Korean teknologiayhtiöiden vahva asema tekoälyinfrastruktuurissa.
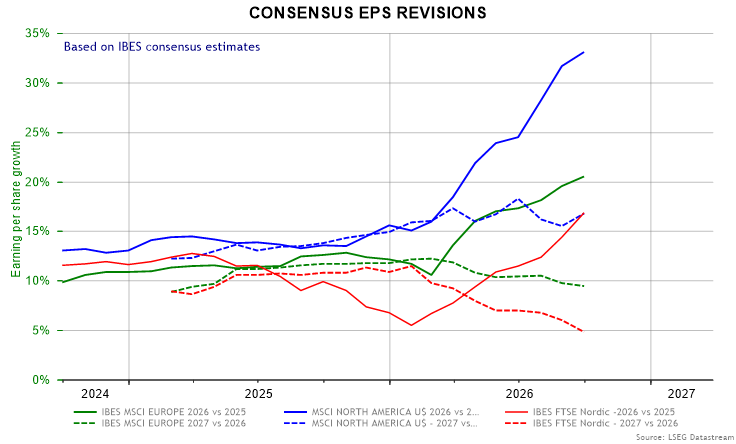
Toisen neljänneksen tuloskausi oli erityisen vahva. Vaikka analyytikot ovat tarkistaneet ensi vuoden ennusteita alaspäin, odotettu 12–15 prosentin tuloskasvu on edelleen korkea. Erityinen riski liittyy siihen, että tekoälyyn kohdistuvat liikevaihto- ja tulosodotukset osoittautuvat liian optimistisiksi.
Syyskuussa tekoälyuutisointia hallitsivat uusien sovellussukupolvien mallit, "agenttien" hakkeroinnit sekä kasvava huoli autonomisen tekoälyn tietoturvariskeistä, mikä käynnisti kiivaan globaalin keskustelun sääntelystä ja turvatoimista. Loppuvuoden 2026 aikana useiden merkittävien teknologiayhtiöiden odotetaan listautuvan pörssiin, ja markkinoiden katseet kohdistuvat erityisesti suuriin tekoäly- ja infrastruktuuriyhtiöihin.
Pitkien korkojen nousu kiihtyi
USA:n 10 vuoden korko murtautui viiden prosentin tason läpi nousten 0,57 prosenttiyksikköä 5,33 prosenttiin. Saksan 10 vuoden korko nousi 0,30 prosenttiyksikköä 3,62 prosenttiin. Nousun taustalla ovat vahva nimelliskasvu USA:ssa, sitkeä inflaatio, valtioiden kasvava lainanottotarve ja korkeammat riskipreemiot. Yhdysvaltojen keskuspankin viesti on muuttunut aiempaa haukkamaisemmaksi, ja markkinat ovat nostaneet seuraavan 12 kuukauden korko-odotuksia selvästi. Myös Euroopan keskuspankin arvioidaan joutuvan pitämään rahapolitiikan kireänä.
Korkea julkinen velka lisää huolta etenkin Yhdysvaltojen ja Ranskan rahoitusasemasta. Yrityslainoissa vahva talous- ja tuloskehitys tukee edelleen high yield -yrityslainoja, mutta korko-, luotto- ja jälleenrahoitusriskien tarkka seuranta korostuu.
Kuva: Osakeanalyytikoiden konsensusennusteiden kehitys kuluvalle ja ensi vuodelle