USA:s ekonomi går starkt, Europa bromsar in
Den amerikanska ekonomin har fortsatt att utvecklas starkare än den europeiska, med stöd av privat konsumtion och robusta investeringar. Under tredje kvartalet växte ekonomin mer än väntat, med 3,4 procent uppräknat till årstakt. I september steg inflationen mätt med prisindex för privata konsumtionsutgifter (PCE) till 3,6 procent, medan kärninflationen uppgick till 3,1 procent. Stigande energipriser bidrog till ett högre inflationstryck. Den starka efterfrågan och det låga antalet ansökningar om arbetslöshetsersättning vittnar om en fortsatt stark ekonomi, men inflationen försvårar en lättnad av penningpolitiken.
Tillväxten i euroområdet är dämpad, och stigande energipriser, högre räntor och politisk osäkerhet tynger utsikterna. Framåtblickande indikatorer ger motstridiga signaler. Investeringarna inom industrin stöder tillväxten, medan minskade orderingångar och en viss försvagning av arbetsmarknaden ökar risken för en inbromsning i ekonomin.
Konflikten i Mellanöstern och risken för störningar i leveranserna genom Hormuzsundet höll oljepriserna och transportkostnaderna på en hög nivå. Även handelspolitiska spänningar bidrog till den fortsatta osäkerheten.
Ett scenario med delad politisk makt efter mellanårsvalet i USA är i stor utsträckning redan inprisat på marknaden, men ett valresultat som avviker från förväntningarna skulle kunna förändra synen på den framtida finanspolitiken. I Europa var investerarna särskilt oroade över Frankrikes budgetunderskott, växande statsskuld och politiska osäkerhet.
AI-oro utmanar uppgången på aktiemarknaden
Den senaste tidens minskade riskaptit har framför allt tyngt tekniksektorn och tillväxtmarknaderna. Marknadskoncentrationen och beroendet av AI-investeringar gör marknaderna mer känsliga för negativa överraskningar. Högre finansieringskostnader eller nedskärningar i investeringarna kan försämra bolagens tillväxtutsikter. Att kapital flyttas från stora teknikbolag till andra sektorer återspeglar även en viss avveckling av tidigare övervikter.
Under den pågående rapportsäsongen har fokus legat på lönsamheten i hyperscaler bolagens investeringar och efterfrågan på molntjänster. Inte ens starka resultat har varit tillräckliga för att utlösa positiva kursreaktioner. Intel sänkte sin prognos för resten av året, trots att det justerade resultatet för kvartalet överträffade förväntningarna. Amazons resultat och omsättning understeg förväntningarna. En svag utveckling inom e-handel och annonsering samt omfattande AI-investeringar belastade kassaflödet. Tillväxten inom Alphabets sökannonsering bromsade in och understeg förväntningarna, vilket ökade oron för hur AI kan påverka intjäningen inom sökverksamheten. Samtidigt pressade investeringarna det fria kassaflödet till minus 9 miljarder dollar under kvartalet. Den starka tillväxten inom molntjänster räckte inte för att väga upp besvikelserna.
Grundscenariot för aktiemarknaden är trots detta fortsatt positivt under resten av året. I USA väntas vinsterna för bolagen i S&P 500-indexet öka med 30 procent under årets sista kvartal, medan motsvarande ökning för bolagen i Stoxx 600-indexet i Europa väntas uppgå till 39 procent. Nästa år väntas vinsttillväxten avta, men förbli positiv. Analytikernas konsensusprognos är en vinsttillväxt på omkring 16 procent i USA och cirka 10 procent i Europa.
Paus i räntehöjningarna
Avkastningen på ränteplaceringar har hittills i år legat nära noll eller varit negativ. De långa räntorna har pressats upp av inflationen, den ekonomiska tillväxten samt staters och företags stora finansieringsbehov.
Ränteskillnaden mellan franska och tyska statsobligationer fortsatte att öka. Räntan på Frankrikes tioåriga statsobligation låg kring 5 procent, medan räntan på den tyska tioåriga statsobligationen sjönk med 0,25 procentenheter till 3,33 procent.Oron kring Frankrike har även påverkat företagsobligationsmarknaden, men det finns inga tecken på en bredare skuldkris i euroområdet. Riskpremierna på high yield-obligationer och obligationer emitterade av bolag som finansierar AI-infrastruktur steg kraftigt.
Åtstramningen av penningpolitiken tog en paus i oktober, då både Fed och ECB lämnade sina styrräntor oförändrade. Räntehöjningarna väntas fortsätta i december och nästa år. ECB:s ordförande Christina Lagarde meddelade att hon lämnar sitt uppdrag i förtid i februari 2027. De främsta kandidaterna till att efterträda henne är den tidigare nederländska centralbankschefen Klaas Knot och chefen för Bank for International Settlements (BIS), Pablo Hernández de Cos.
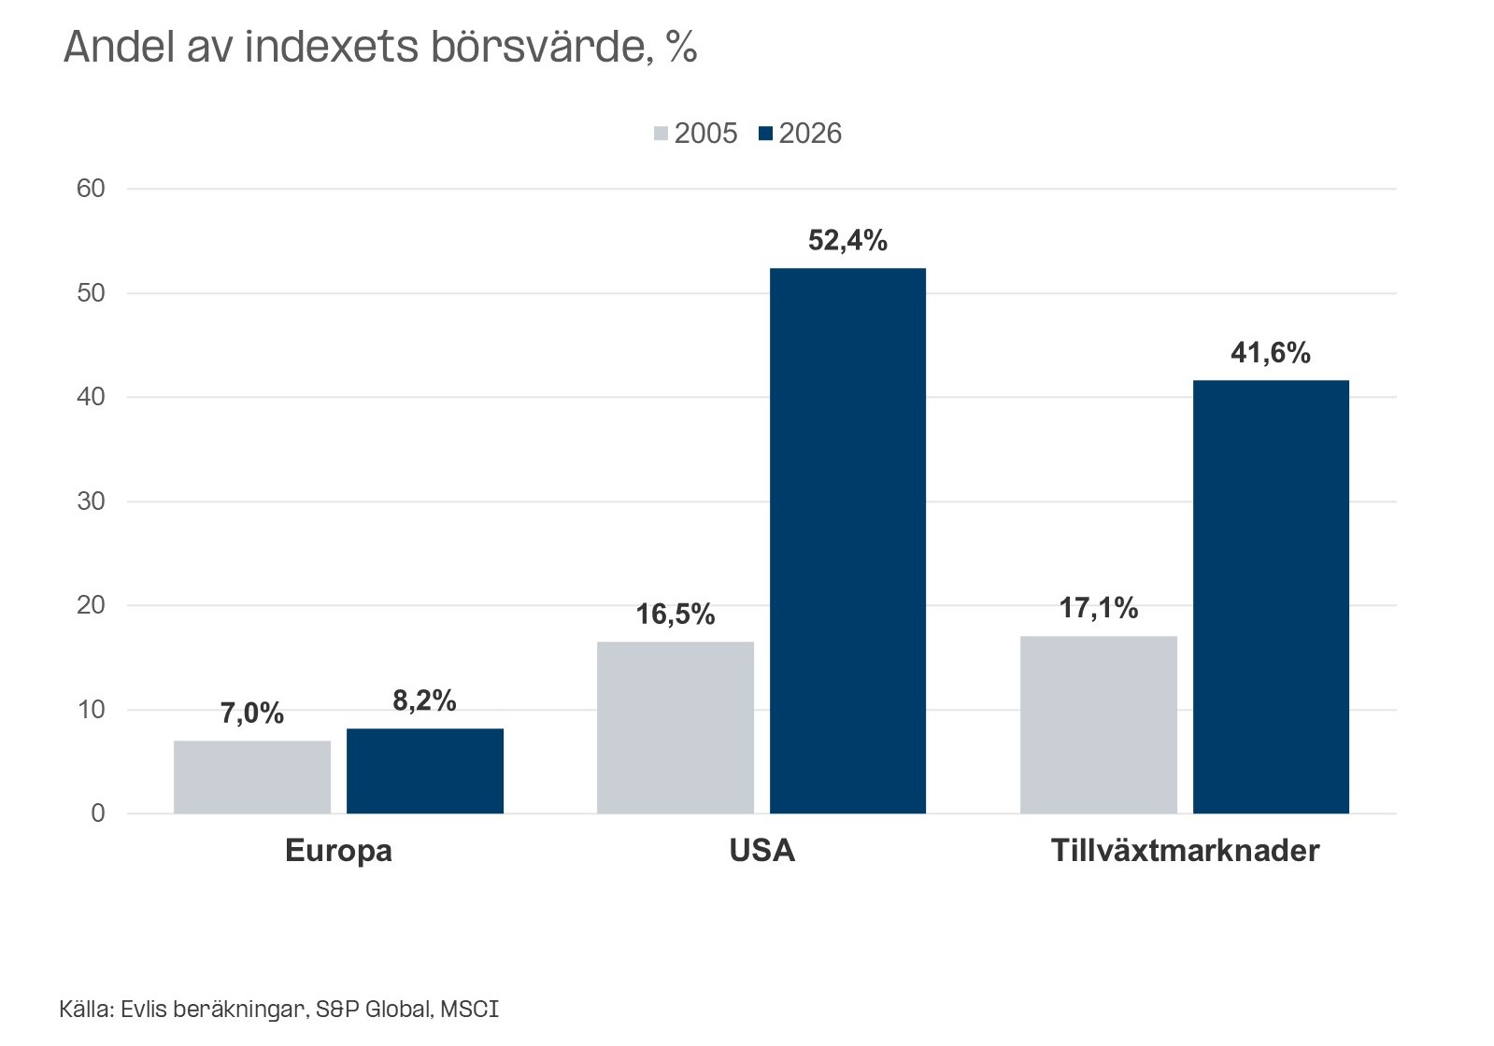
Bild: Teknologisektorns vikt på aktiemarknaden 2005 och 2026