Den globala ekonomin har förblivit starkare än väntat, trots att det geopolitiska läget präglas av osäkerhet, handelstvister, hög offentlig skuldsättning och stigande energipriser.
I USA stöds tillväxten av en stark arbetsmarknad, robust konsumtion och hög produktivitet. Konsumtionsefterfrågan är dock alltmer koncentrerad till de mest välbärgade hushållen, samtidigt som effekterna av tidigare skatteincitament väntas avta under nästa år. Företagsinvesteringarna är fortsatt starka och tillväxten breddas nu utanför investeringar i artificiell intelligens och datacenter.
Inköpschefsindexen signalerar fortsatt tillväxt även i Europa och Asien, även om skillnaderna mellan regionerna är betydande. Osäkerheten kring konflikten med Iran har drivit upp priserna på olja, gas och el, vilket särskilt tynger utsikterna för Europa. Tjänsteinflationen har avtagit långsammare än väntat, och stigande löner i kombination med högre energikostnader innebär en risk för att centralbankerna kan tvingas strama åt penningpolitiken mer än marknaden räknar med. Samtidigt väntas inflationen gradvis normaliseras fram mot nästa sommar.
Sammantaget är den övergripande bilden fortsatt gynnsam för den ekonomiska tillväxten, men en förvärrad geopolitisk situation, stigande räntor och en möjlig inbromsning i investeringscykeln utgör de viktigaste riskerna.
Aktiemarknaderna tog en paus efter den starka uppgången
Efter en längre period av stark utveckling mattades uppgången på aktiemarknaderna av i september. USA och tillväxtmarknaderna utvecklades relativt sett bäst, medan Europa pressades av högre energipriser och stigande räntor. Tillväxtmarknaderna gynnas av mer måttliga värderingar samt taiwanesiska och sydkoreanska teknikbolags starka position inom AI-infrastruktur.
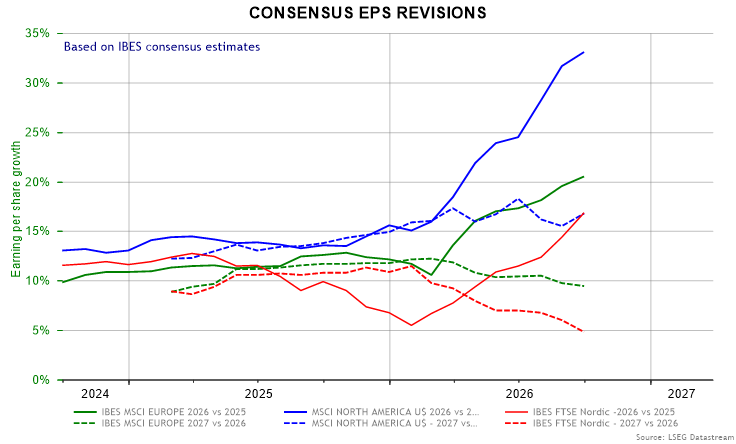
Rapportsäsongen för det andra kvartalet var särskilt stark. Även om analytikerna har justerat ned sina prognoser för nästa år ligger den förväntade vinsttillväxten fortfarande på höga 12–15 procent. En särskild risk är att marknadens förväntningar på omsättning och vinster kopplade till artificiell intelligens visar sig vara alltför optimistiska.
Under september dominerades AI-relaterade nyheter av nya generationer av applikationsmodeller, intrång riktade mot så kallade AI-agenter samt växande oro kring säkerhetsrisker kopplade till autonom artificiell intelligens. Detta utlöste en intensiv global diskussion om reglering och skyddsåtgärder. Under slutet av 2026 väntas flera betydande teknikbolag noteras på börsen, och investerarnas fokus riktas särskilt mot stora bolag inom AI och digital infrastruktur.
Uppgången i de långa räntorna accelererade
Räntan på den amerikanska tioåriga statsobligationen steg genom femprocentsnivån och ökade med 0,57 procentenheter till 5,33 procent. Motsvarande tyska tioårsränta steg med 0,30 procentenheter till 3,62 procent. Bakom uppgången ligger en stark nominell tillväxt i USA, ihållande inflation, staters ökande finansieringsbehov och högre riskpremier.
Den amerikanska centralbanken har intagit en mer hökaktig hållning, och marknaden har tydligt höjt sina ränteförväntningar för de kommande tolv månaderna. Även Europeiska centralbanken bedöms behöva hålla penningpolitiken stram under en längre period.
Den höga offentliga skuldsättningen ökar oron, särskilt kring USA:s och Frankrikes statsfinanser. Inom företagsobligationer fortsätter den starka ekonomiska utvecklingen och bolagens resultattillväxt att stödja high yield-segmentet, men noggrann uppföljning av ränte-, kredit- och refinansieringsrisker blir allt viktigare.
Bild: Utvecklingen i aktieanalytikernas konsensusprognoser för innevarande år och nästa år